Цим матеріалом ми продовжуємо серію аналітичних публікацій «Життя до та після 2022-го», у межах якої досліджуємо, як повномасштабна війна трансформує ключові сектори української економіки.
Тваринництво ми розглядаємо як систему з трьох блоків: вирощування тварин, виробництво продукції та оптова дистрибуція. У цьому матеріалі ми фокусуємося на першому з них — вирощуванні тварин.
Аналіз підготовлено за допомогою інструментів Clarity Project; він базується на дослідженні 8 255 юридичних осіб, основний вид діяльності яких належить до тваринництва та рибного господарства.
Дані показують, що:
- Основу ринку формують чотири базові напрями: скотарство, птахівництво, свинарство та прісноводне рибництво, на які припадає понад 60% усіх підприємств. Водночас лише 23% компаній фактично генерують дохід.
- Економічна структура галузі є висококонцентрованою: основна частина виторгу формується невеликою кількістю великих гравців.
- Ключовим драйвером зростання є птахівництво, сегмент, який поєднує масштаб, найвищі темпи зростання і концентрацію великого бізнесу. Домінування цього сегмента підсилюється фактором одного гравця: група компаній МХП формує ядро галузі, контролюючи найбільші та водночас найстабільніші підприємства. Чотири компанії, пов’язані з МХП, генерують близько 70–75% доходу ТОП-10, що робить цю групу ключовим фактором структури всього ринку.
- Після шоку 2022 року галузь швидко відновилася та у 2025 році подвоїла дохід, однак це зростання відбулося нерівномірно, із посиленням ролі окремих сегментів і великих гравців.
Географія галузі також асиметрична: регіони з найбільшою кількістю підприємств не обов’язково є лідерами за доходами, які часто формуються коштом окремих великих компаній.
Зміст:
- Зародження галузі: 1988 – 1993 роки
- Види діяльності та динаміка популярності сегментів
- Географія галузі
- Спеціалізація та активність областей
- Велика війна: фінансова динаміка галузі у 2021–2025 роках
- Велика війна: ТОП-10 лідерів галузі у 2021–2025 роках
- Абсолютні лідери: птахівництво та МХП
Зародження галузі: 1988 – 1993 роки
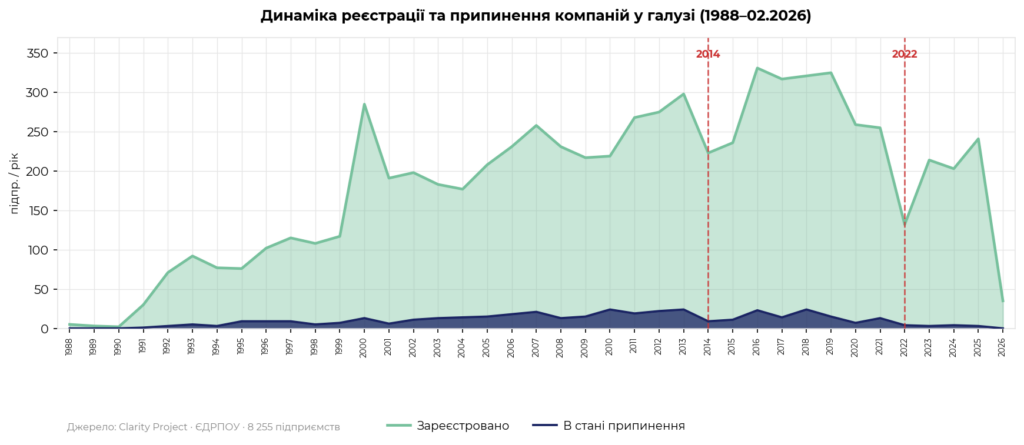
Галузь почала формуватися у сучасному вигляді наприкінці 1980-х років, але до здобуття Україною незалежності та початку переходу на ринкову економіку нові підприємства у сфері тваринництва практично не створювалися: у 1988 – 1990 роках реєструвалося до 5 компаній на рік.
Після 1991 року ситуація змінюється кардинально. Кількість нових бізнесів зростає у десятки разів: 33 компанії у 1991-му, 84 у 1992-му, 108 у 1993-му. Починає формуватися сучасний ринок — галузь переходить від поодиноких підприємств до масового приватного бізнесу. Найбільш поширеними формами організації стають фермерські господарства (92 компанії), ТОВ (53 компанії) та приватні підприємства (41 компанія). Паралельно існують кооперативи та інші організаційні форми.
Найбільша активність у 1988 – 1993 роках зосереджена у західних областях:
- Львівська область: 27 компаній
- Івано-Франківська область: 26
- Волинська область: 18
- Чернівецька та Харківська область: по 14
- Закарпатська область: 13
- Рівненська область: 12
У центральних і південних регіонах активність значно нижча. Мінімальні показники у Чернігівській (1 компанія), Миколаївській і Тернопільській (по 2 компанії).
На старті галузь формується без вузької спеціалізації, але скотарство та птахівництво, які згодом стануть ключовими напрямками українського тваринництва, домінують вже на етапі зародження галузі :
- Домінантну позицію займає розведення великої рогатої худоби — з 235 компаній, зареєстрованих у цей період, майже 31% спеціалізувався на скотарстві.
- Другим за масштабом сегментом стає птахівництво, на яке припадає близько 15% компаній періоду.
- Популярними напрямками цього періоду також є вилов прісноводної риби (близько 14%) та її розведення (близько 11%) та розведення інших тварин, насамперед бджіл та кролів (також близько 11%).
- Менш популярними у цей період є свинарство (близько 7%) та морське рибальство й розведення овець та кіз (менш ніж 5% по кожному з напрямків). Розведення коней вказали, як основний напрямок діяльності лише 2 компанії цього періоду, вилов морської риби — одна.
Види діяльності та динаміка популярності сегментів
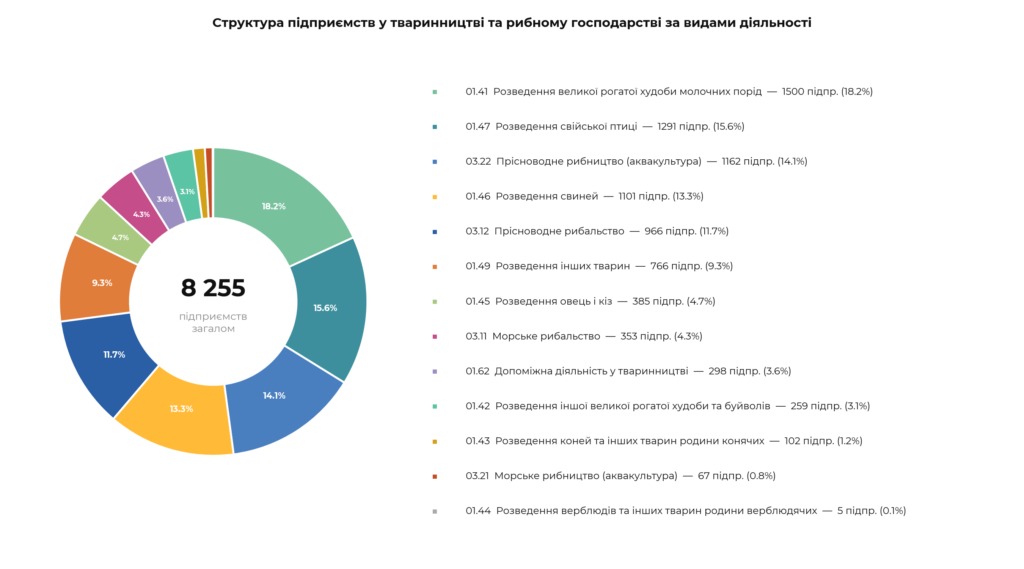
Структура галузі є нерівномірною: більшість підприємств сконцентрована у кількох ключових напрямах, але водночас присутня широка диверсифікація видів діяльності, хоча частина з них має обмежений масштаб і нішевий характер.
4 базових види діяльності
Дізнавайтеся санкції, ризики, участь в аукціонах та інформацію про власників в одній платформі
Структура галузі формується навколо чотирьох напрямів розведення свійських тварин, у яких зосереджений 61% всіх зареєстрованих підприємств за даними 2025 року. Саме ці чотири напрями формують основу галузі за кількістю підприємств:
- Скотарство: 18,2% компаній
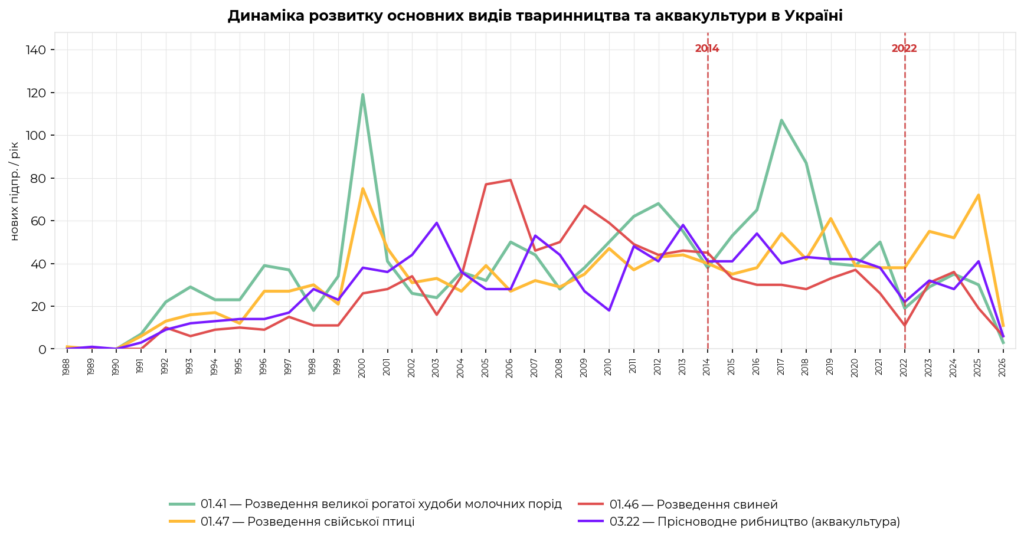
Розведення великої рогатої худоби молочних порід демонструє найбільші обсяги та відносно стабільний розвиток, але має ознаки поступового скорочення. Пік реєстрації нових компаній припав на 2017 рік, після 2018 року спостерігається зниження активності.
- Птахівництво: 15,6% компаній
Один з найстабільніших напрямів, який демонструє найкращу динаміку з усіх видів тваринництва та стійкий потенціал розвитку. Впевнено зростає з 2000 року, мав чергову хвилю зростання у 2023 – 2025 роках.
- Прісноводне рибництво: 14,1% компаній
Розведення прісноводної риби, раків та молюсків відзначається помірною, але стабільною динамікою і є перспективним напрямом. Найбільшу популярність напрям мав у 2004 та 2007 роках, на початку 2010-х стабілізувалося, як один із 4-х базових сегментів і після цього демонструє стабільні коливання у межах 30-50 нових підприємств на рік.
- Свинарство: 13,3% компаній
Характеризується різкими коливаннями та хвилеподібною динамікою. Напрям демонстрував значне зростання та один із найшвидших темпів розвитку у 2000-х роках з піком у 2006 році, після цього його популярність поступово знижується з періодичними відновленнями.
Базові напрями також мають і найбільшу частку дохідних підприємств.
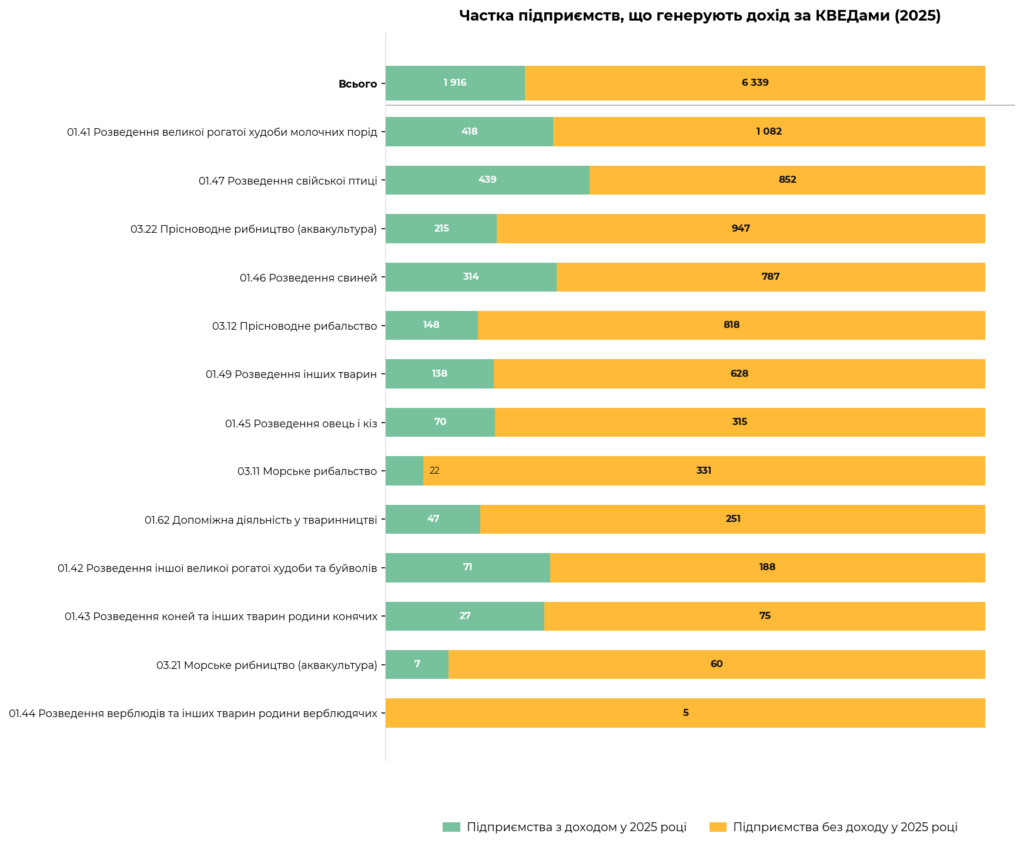
З цієї діаграми видно, що:
- У 2025 році з 8 255 підприємств галузі, створених з 1988 року по даний момент, лише 1 916 продовжують генерувати дохід, що становить 23% від загальної кількості – це свідчить про значний розрив між формальною кількістю бізнесу та реальною економічною активністю галузі;
- Рівень активності суттєво відрізняється залежно від КВЕДу і найбільша частка активних підприємств зосереджена саме у базових тваринницьких сегментах
6 напрямів із середньою представленістю
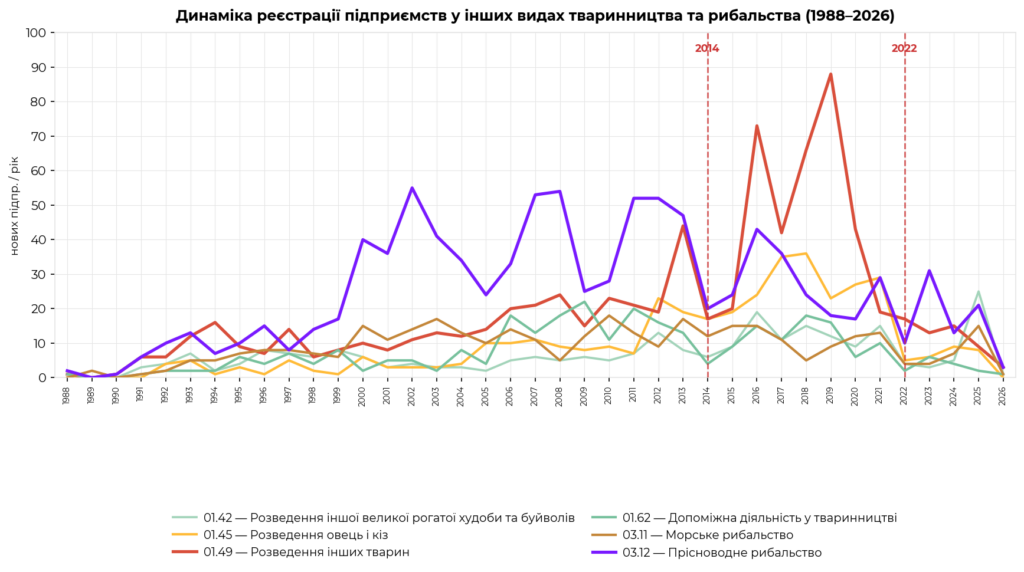
До цієї групи належать види діяльності з помірною кількістю підприємств. На них припадає майже 37% підприємств вибірки:
- Прісноводне рибальство: 11,7% компаній
Комерційний вилов прісноводної риби, раків та молюсків мав стабільно високі показники у 2000-2013 роках з піками у 2002, 2007-2008 та 2011-2012 роках. Після хвилі активного розвитку втратив темп. З 2015 року популярність прісноводного рибальства в Україні поступово знижується.
- Розведення інших тварин: 9,3% компаній
Під іншими тваринами маються на увазі кролі, бджоли, нутрії та ондатри, рептилії, равлики, хутрові й лабораторні тварини, а також домашніх собаки й кішки та декоративні птахи. Найбільш динамічний сегмент у цій групі, активно зростає з 2000-х років. Пікових значень досягав у 2016, 2018 та 2019 роках.
- Розведення овець і кіз: 4,7% компаній
Розведення овець та кіз в Україні має помірний масштаб та нестабільну, хвилеподібну динаміку. Активно зростати почав після 2012 року, піковими роками за кількістю нових реєстрацій були 2017, 2018 та 2021 роки. Після 2021 року кількість реєстрацій різко впала, часткове відновлення популярності почалося у 2024-му.
- Морське рибальство: 4,3% компаній
Комерційний вилов морської риби, молюсків та ракоподібних – галузь нестабільна та залежна від зовнішніх умов. Найбільші сплески інтересу у підприємців викликала у 2003, 2013 та 2015 – 2016 роках.
- Допоміжна діяльність у тваринництві: 3,6% компаній
Запліднення тварин, ветеринарна допомога, догляд та інші види допоміжної діяльності у тваринництві демонстрували помірне зростання до 2010 – 2012 років, та зниження й стабілізацію у наступних періодах.
- Розведення іншої великої рогатої худоби та буйволів: 3,1% компаній
Протягом усього періоду в Україні реєструвалася стабільно невелика кількість підприємств цього напрямку з відносним зростанням після 2015 року.
Нішеві напрями
Найменшу кількість підприємств (близько 2% від загальної кількості) мають:
- Розведення коней: 1,2% компаній;
- Морське рибництво (розведення морської риби, молюсків, ракоподібних та водоростей): 0,8% компаній;
- Розведення верблюдів: 5 компаній за весь досліджений період часу, жодна з яких не генерувала доходу у 2025 році.
Дізнавайтеся санкції, ризики, участь в аукціонах та інформацію про власників в одній платформі
Географія галузі
Географічний розподіл підгалузей*
* розподіл підприємств не відповідає розподілу доходів: регіони з найбільшою кількістю бізнесу не обов’язково є лідерами за виторгом.
Базові види тваринництва
Присутні практично в усіх регіонах:
- Розведення великої рогатої худоби молочних порід представлене всюди, окрім Севастополя, і зазвичай відповідає загальному рівню активності регіону у тваринництві в цілому. Виключення – Житомирська та Івано-Франківська область, у яких відсоток підприємств, що спеціалізуються на ВРХ, помітно вищий ніж в цілому по країні.
- Птахівництво представлене у всіх регіонах без виключення, нетипово високу популярність має у Львівській та Полтавській областях;
- Свинарство представлене у всіх регіонах без виключення, нетипово високу популярність має у Закарпатській, Хмельницькій, Волинській та Тернопільській областях.
Рибництво та рибальство
Розведення риби, молюсків та ракоподібних
- Прісноводне рибництво – один з 4-х найпопулярніших напрямків галузі, у якому лідирує Київська область. Нетипово високий відсоток підприємств також зареєстрований у Харківській, Херсонській та Кіровоградській областях.
- Морське рибництво представлене в Україні слабо – на підприємства цього напрямку припадає менше, ніж 1% загальної кількості підприємств галузі. Лідерами, з огляду на кількість підприємств напрямку, є Херсонська область, Київська область та Київ.
Вилов риби, молюсків та ракоподібних
- Прісноводне рибальство представлене у всіх регіонах, виразними лідерами напрямку є Одеська та Київська області, нетипово високий відсоток підприємств також зареєстрований у Донецькій, Черкаській та Кіровоградській областях.
- Морське рибальство передбачувано представлено у регіонах з виходом до моря — Одеській, Запорізькій, Херсонській та Миколаївській областях, а також у місті Києві, у якому реєструють юридичні структури, що працюють із морською продукцією. До 2014 року серед лідерів напрямку були також Крим та місто Севастополь. На сьогодні беззаперечним лідером за кількістю підприємств, що займаються виловом морської риби, ракоподібних та молюсків є Одеська область.
Інші види тваринництва
- Розведення інших тварин (включно з бджолами, кролями, лабораторними та домашніми тваринами): 5-й за популярністю КВЕД після скотарства, птахівництва, розведення прісноводної риби та свинарства. Представлений у всіх регіонах. Найбільше підприємств напрямку мають Київська та Черкаська області.
- Розведення овець і кіз представлене у всіх регіонах, найбільше – у Закарпатській та Івано-Франківській областях.
- Допоміжна діяльність у тваринництві представлена у всіх областях, лідирують Київ, Житомирська, Полтавська та Вінницька області.
- Розведення іншої великої рогатої худоби та буйволів представлене у всіх областях, лідирують Київ, Львівська та Рівненська області.
- Розведення коней – нішевий напрямок, представлений у всіх регіонах невеликою кількістю компаній. Найбільшу кількість компаній, що розводять коней, мають Київ і Київська область, а також Закарпаття.
Спеціалізація та активність областей: хто є лідером за кількістю підприємств?
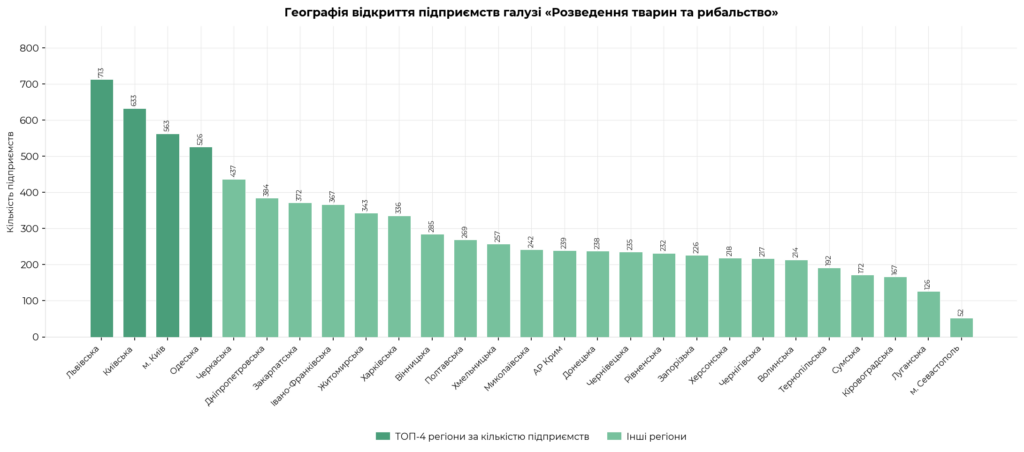
Лідерами за кількістю підприємств є Львівська, Київська й Одеська області та місто Київ – разом у цих регіонах зареєстровано майже 30% усіх підприємств галузі.
- Львівська область – найбільш диверсифікований регіон галузі за кількістю підприємств. Регіон лідирує одразу у кількох базових сегментах: вирощуванні великої рогатої худоби (145 підприємств, №1 в Україні), птахівництві (199, №1 в Україні), свинарстві (101, №1 в Україні) та розведенні інших тварин (42, №1 в Україні). Жоден інший регіон не показує настільки широкої та збалансованої структури тваринництва;
- Київська область – «водоймний пояс» з рекордною аквакультурою. Область спеціалізується на прісноводному рибництві (117 підприємств, №1 в Україні) та рибальстві (102, №2 в Україні). Регіон не є лідером у класичних сегментах (ВРХ, свині, птиця), але очолює один із найбільш динамічних сегментів галузі — прісноводну аквакультуру, активно розвиваючи акваферми;
- Місто Київ часто виконує функцію центру реєстрації та управління бізнесами, де концентруються юридичні структури, що фактично працюють в інших регіонах, але також має парадоксально високу частку рибних підприємств. Частина компаній, зареєстрованих у столиці, фактично працює в інших регіонах. Наприклад, у Києві зареєстровані 35 підприємств, що займаються морським рибальством і 11 підприємств, що вирощують морську рибу/молюсків/ракоподібних – найбільше в Україні разом із Херсонською областю. З огляду на відсутність у столиці моря, цей показник демонструє концентрацію юридичних структур, що працюють із морською продукцією. Крім того, у Києві найбільша концентрація сервісних підприємств допоміжної діяльності у тваринництві (36, №2 в Україні) та велика концентрація компаній, що займаються розведенням інших тварин (63, №2 в Україні).
- Одеська область – “рибний” регіон. Спеціалізується на морському (112 підприємств) та прісноводному (128 підприємств) рибальстві, а також на розведенні прісноводної риби (68).
Лідери за доходом
Дані демонструють, що кореляція між кількістю зареєстрованих у регіоні підприємств та загальним доходом достатньо умовна.
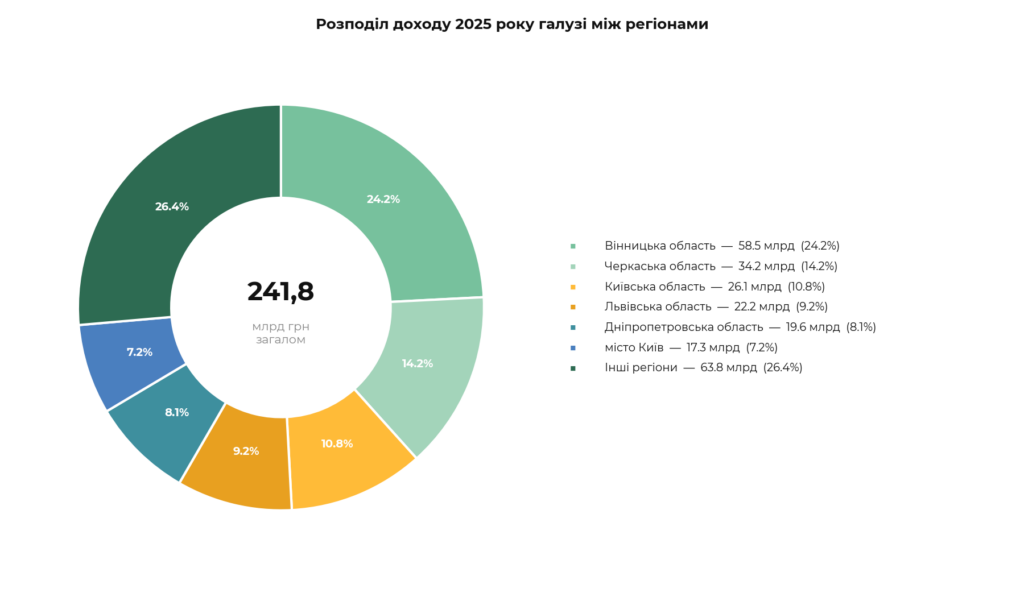
- Вінницька область, яка займає лише 11 місце за кількістю підприємств (285), стабільно отримує найбільший дохід від вирощування тварин та риби серед усіх регіонів у всі роки спостереження коштом “Вінницької птахофабрики”. У 2025 році її дохід у досліджуваній галузі склав 58,5 мільярдів грн (абсолютний максимум).
- Черкаська область, яка займає 5 місце за кількістю підприємств (437) і найбільше підприємств має зі спеціалізацією на розведенні інших тварин та прісноводному рибальстві й рибництві, на цей час займає друге місце за доходом — за рахунок “Миронівської птахофабрики”.
З іншого боку:
- Київська область займає 2 місце за кількістю підприємств (633) і є 3-ю за доходом;
- Львівська область займає 1 місце за кількістю підприємств (713) і є 4-ю за доходом;
- Дніпропетровська область займає 6 місце за кількістю підприємств (384) і є 4-ю за доходом;
- Київ займає 3 місце за кількістю підприємств (563) і є 6-м за доходом;
Інші регіони
Інші регіони за кількістю підприємств, що спеціалізуються на вирощуванні тварин та розведенні й вилові риби:
- Закарпатська область: 372 підприємства з акцентом на свинарстві;
- Івано-Франківська область: 367 підприємств з високим відсотком розведення великої рогатої худоби молочного напряму;
- Житомирська область: 343 підприємства, займає друге місце в Україні за розведенням великої рогатої худоби молочного напряму;
- Харківська область: 336 підприємств з вираженим акцентом на прісноводне рибництво та птахівництво;
- Полтавська область: 269 підприємств з акцентом на птахівництві та скотарстві;
- Хмельницька область: 257 підприємств з акцентом на скотарстві;
- Миколаївська область: 242 підприємства з дещо підвищеною популярністю скотарства;
- АР Крим: 239 підприємств, до 2014 регіон спеціалізувався на морському рибальстві;
- Донецька область: 238 підприємств, до вторгнення мала акцент на птахівництві та прісноводному рибальстві;
- Чернівецька область: 235 підприємств з акцентом на скотарстві;
- Рівненська область: 232 підприємства з акцентом на скотарстві;
- Запорізька область: 226 підприємств з акцентом на прісноводному та морському рибальстві та птахівництві;
- Херсонська область: 218 підприємств з акцентом на розведенні та вилові прісноводної риби, а також морському рибальстві;
- Чернігівська область: 217 підприємств з акцентом на скотарстві;
- Волинська область: 214 підприємств з дещо підвищеною популярністю свинарства;
- Тернопільська область: 192 підприємств з акцентом на свинарство, птахівництво та розведення інших тварин;
- Сумська область: 172 підприємства, переважно у 4-х базових напрямках;
- Кіровоградська область: 167 підприємств, має високу частку підприємств у прісноводному рибальстві та аквакультурі.
- Луганська область: 126 підприємств, до вторгнення працювала у 4-х базових напрямках;
- місто Севастополь: 52 підприємства, до 2014 року концентрувалося майже виключно на морському рибальстві.
Велика війна: фінансова динаміка галузі у 2021 – 2025 роках
Загальне зростання галузі
| Рік | Дохід | Чистий прибуток | Персонал |
| 2021 | 109 млрд грн | 10,4 млрд грн | 53 633 |
| 2022 | 125 млрд грн | –3,2 млрд грн | 58 725 |
| 2023 | 170 млрд грн | 13,7 млрд грн | 58 407 |
| 2024 | 200 млрд грн | 3,0 млрд грн | 58 872 |
| 2025 | 241 млрд грн | 18,8 млрд грн | 59 946 |
Загальна фінансова динаміка галузі демонструє кілька важливих тенденцій:
- Дохід галузі за 5 років зріс більш ніж у два рази;
- Персонал зріс лише на ~12 %;
- Перший рік повномасштабного вторгнення передбачувано став кризовим;
- Вже у 2023-2025 роках відбулося швидке відновлення, і у 2025 році галузь досягла рекордного доходу та прибутку.
Фінансова динаміка за видами діяльності
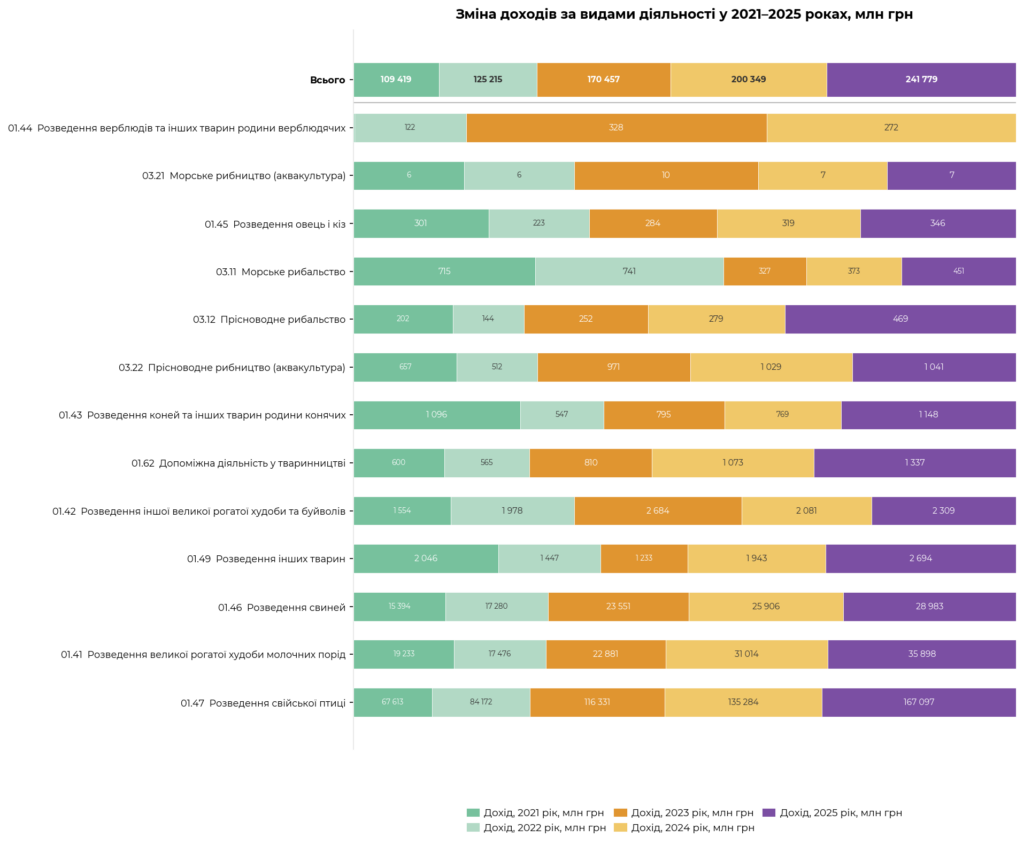
Рейтинг сегментів галузі за фінансовою динамікою у період після початку вторгнення (дохід у 2021 vs дохід у 2025), виглядає так:
- Розведення свійської птиці: +147%
-
- Розведення свиней: +88%
- Розведення великої рогатої худоби молочних порід: +87%
- Прісноводне рибництво: +59%
- Розведення іншої великої рогатої худоби та буйволів: +49%
- Прісноводне рибальство: +32%
- Розведення інших тварин: +32%
- Допоміжна діяльність у тваринництві: +23%
- Морське рибництво: +17%
- Розведення овець і кіз: +15%
- Розведення коней/конячих: +5%
- Морське рибальство: -37%
- Розведення верблюдів/верблюдячих: дохід впав до нуля
Аналіз показує, що сегменти галузі мали різні траєкторії розвитку. За характером динаміки їх можна розділити на кілька груп.
Безперервно зростали:
- Розведення свійської птиці;
- Розведення свиней.
Зростали у всі роки, крім 2022-го:
- Розведення великої рогатої худоби молочних порід;
- Прісноводне рибництво;
- Допоміжна діяльність у тваринництві;
- Прісноводне рибальство;
- Розведення овець і кіз.
Мали складну динаміку
- Розведення інших тварин (дохід знижувався у 2022-2023 роках, після чого почав зростання);
- Розведення іншої великої рогатої худоби та буйволів (дохід зростав у 2022 – 2023 роках, знизився у 2024 році, після чого почав відновлюватись);
- Розведення коней/конячих (дохід різко впав у 2022, вдруге знизився у 2024-му, наразі демонструє неповне відновлення).
Падали, чи мали стабільно низькі значення
- Морське рибальство: дохід впав більш ніж удвічі у 2023 році, після цього повільно підвищується;
- Морське рибництво: демонструє стабільно низькі значення
- Розведення верблюдів: у 2025 році компанії сегмента не отримували доходу
Фінансова динаміка по регіонах
Області з найвищим доходом
| Регіон | 2021, млрд грн | 2025, млрд грн | Зростання доходу, % |
| Вінницька область | 21,6 | 58,5 | +171% |
| Черкаська область | 15,5 | 34,2 | +121% |
| Київська область | 13,6 | 26,1 | +92% |
| Львівська область | 7,1 | 22,2 | +213% |
| Дніпропетровська область | 10,4 | 19,6 | +88% |
| м. Київ | 7,9 | 17,3 | +119% |
| Полтавська область | 6,0 | 10,9 | +82% |
Порівняння 2021 та 2025 років показує суттєве зростання доходів у всіх регіонах-лідерах галузі за доходом:
- Найвищий темп зростання (+213%) демонструє один з відносно безпечних регіонів, Львівська область;
- Вінницька область стабільно має найбільший дохід у всі роки спостереження і за темпом зростання доходу під час вторгнення поступається лише Львівщині;
- Значне зростання спостерігається у Черкаській області (+121%) та Києві (+119%);
- Київська та Полтавська область показують більш помірну, але стабільну динаміку на фоні інших лідерів – +92% та +82% відповідно.
Області з найнижчим доходом
| Регіон | 2021, тис. грн | 2025, тис. грн | Падіння доходу, % |
| Луганська область | 6 572 | 5 | −99,9% |
| Херсонська область | 239 086 | 33 295 | −86,1% |
| Запорізька область | 300 369 | 97 275 | −67,6% |
Найнижчий дохід і найбільше його скорочення після 2022 року показують регіони, у яких відбуваються активні бойові дії: Луганська, Херсонська, та Запорізька області.
Велика війна: ТОП-10 лідерів галузі у 2021 – 2025 роках
Абсолютні лідери: птахівництво та “МХП”
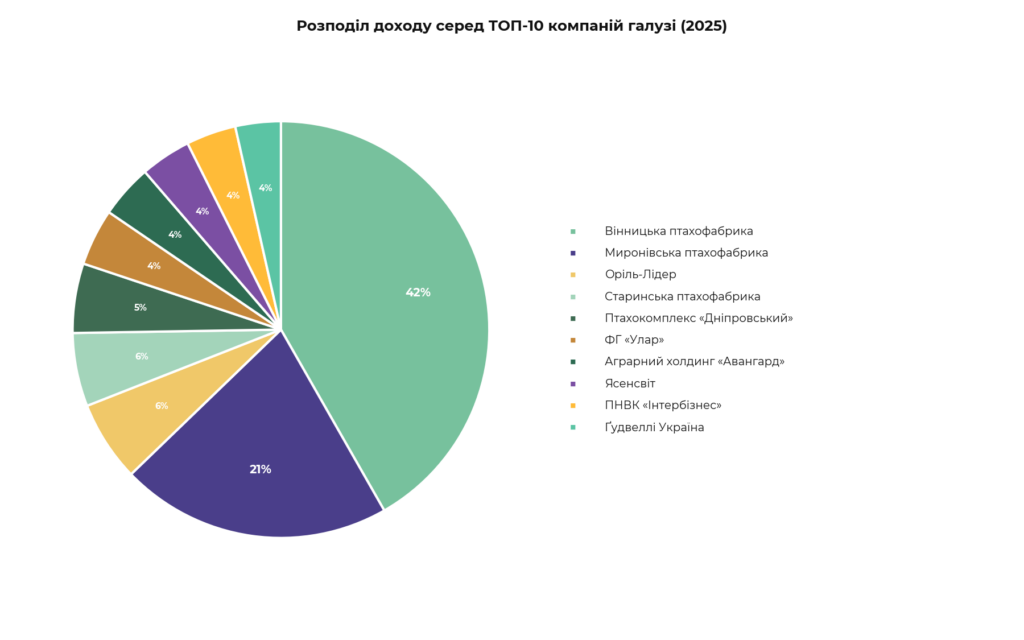
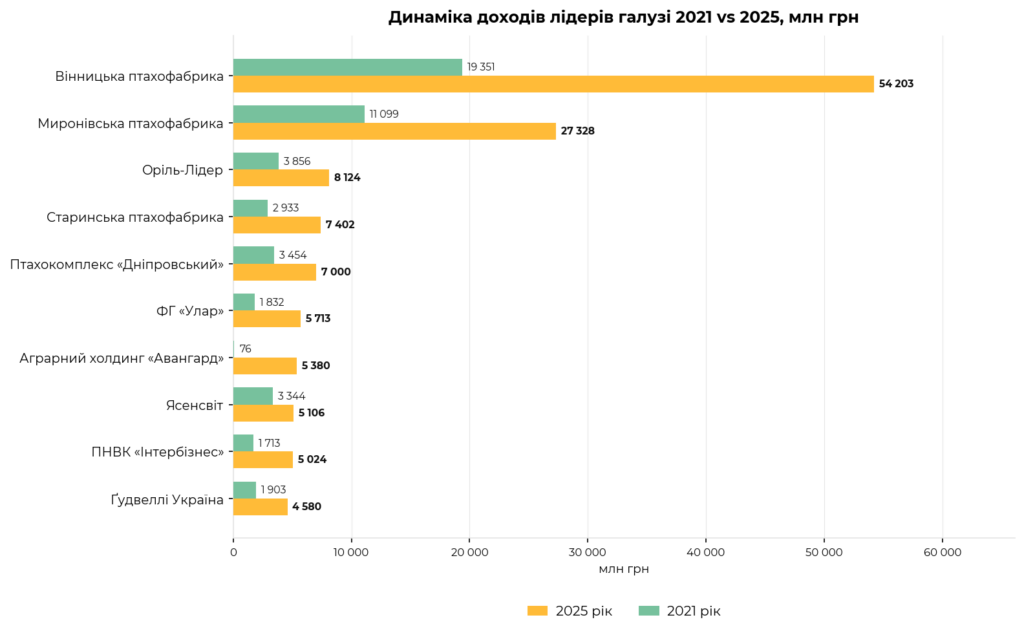
- Десятка лідерів галузі за доходом не змінюється з 2021 року, що говорить про високу стійкість та адаптивність цих компаній;
- 9 з 10 компаній-лідерів займаються розведенням свійської птиці;
- 4 компанії, що належать акціонерному товариству “Миронівський хлібопродукт” або його кінцевому бенефіціару Юрію Косюку, згенерували у 2025 році близько 75% доходу всієї десятки лідерів ринку. Вінницька та Миронівська птахофабрики обіймають перші дві позиції рейтингу впродовж усіх досліджених років (2021 – 2025);
- Єдина компанія першої десятки, яка займається не птахівництвом — Ґудвеллі Україна.
- Усі ТОП-10 компаній у 2025 році показали вищі доходи, ніж у 2021-му, інколи в рази.
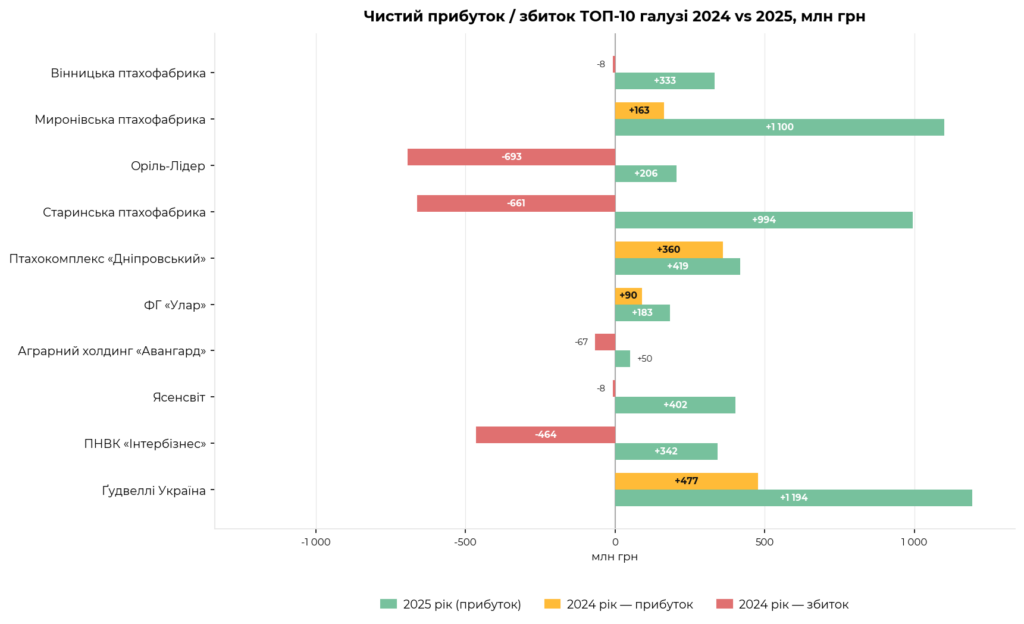
- Аналіз чистого прибутку ТОП-10 компаній показує суттєве покращення фінансових результатів у 2025 році порівняно з 2024 роком.
Миронівський Хлібопродукт: 4 компанії очолили рейтинг
Чотири компанії, що належать акціонерному товариству МХП чи його кінцевому бенефіціару, займають перші чотири позиції у ТОП-10 підприємств галузі вже 5 років.
Ці 4 компанії — кістяк українського птахівництва, що визначає динаміку всього ринку.
За доходом:
- Вінницька птахофабрика та Миронівська птахофабрика (належать “МХП”) тримають першу та другу позицію в переліку лідерів галузі всі роки з 2021 по 2025, генеруючи майже 63% доходу десятки та забезпечуючи Вінницькій та Черкаській області відповідно передові позиції у регіональному рейтингу дохідності в рамках галузі;
- Оріль-Лідер (належать “МХП”) та Старинська птахофабрика (належить Юрію Косюку) тримаються в переліку всі роки з 2021 по 2025, та зробили великий внесок у структуру галузевого доходу Дніпропетровської та Київської областей. Обидві компанії у 2024 році працювали зі збитком, але у 2025-му вийшли у плюс. Старинська птахофабрика з 6 місця у 2021 році піднялася до ТОП-4 у 2025-му;
За персоналом:
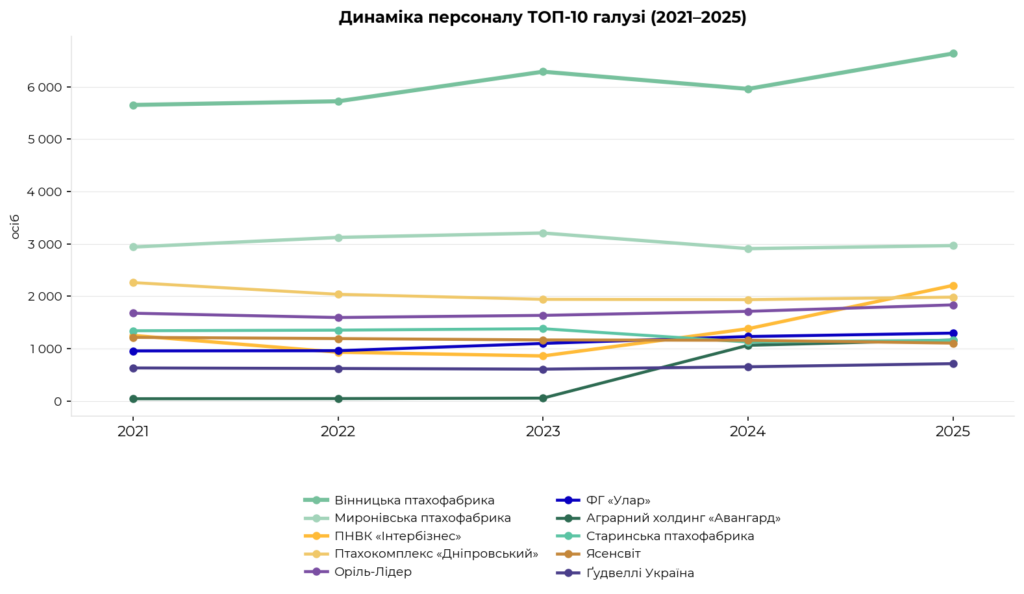
- Вінницька птахофабрика — найбільший роботодавець галузі, у 2025 році мала 6636 працівників (+982 людини, тобто +17% у порівнянні з 2021 роком).
Миронівська птахофабрика з великим відривом займає друге місце за кількістю робочих місць, кількість її персоналу за 5 років практично не змінилася (+27 працівників);
- Оріль-Лідер поступово нарощує кількість працівників (+159 людей за 5 років), Старинська птахофабрика навпаки, оптимізує штат (- 181).
Компанії у власності Ніколаса Піацца
Позиції №7 та №9 у рейтингу обіймають компанії ПНВК “Інтербізнес” та Аграрний холдинг “Авангард”, що належать Ніколасу Піацца (пов’язаний з українським бізнесменом Олегом Бахматюком) – людині, яка відігравала на аграрному ринку України помітну роль вже на етапі зародження галузі (група з 24 компаній, що належали цьому власнику, існувала вже у 1988 – 1993 роках).
- Обидві компанії у 2024 році працювали у мінус, але у 2025 році значно наростили прибуток.
- Аграрний холдинг “Авангард” продемонстрував вибухове зростання персоналу у 2024 – з 47 працівників у 2023 році до 1065 у 2024-му (+2166%) і продовжує зростати після масштабування;
- ПнВК “Інтербізнес” оптимізував штат у 2021 – 2023 роках, але з 2024-го також почав стрімко збільшувати кількість працівників (+955 людей, тобто +76% загалом у досліджуваному періоді).
Птахокомплекс “Дніпровський”
Підприємство, створене на базі Нікопольської бройлерної птахофабрики, спеціалізується на м’ясі птиці.
- У 2025 році обіймало у рейтингу позицію №5. Стабільно прибуткове.
- У 2021 – 2025 компанія оптимізувала кількість персоналу (-326 працівників).
Фермерське господарство Улар
Підприємство володіє кількома птахофабриками у Львівській області.
- Є стабільно прибутковим і швидко росте у рейтингу — у 2021 році обіймало 9 місце серед лідерів галузі, у 2025 році вийшло на позицію №6;
- Демонструє швидке зростання кількості працівників — штат після початку повномасштабного вторгнення виріс на 35%.
Ясенсвіт
Птахокомплекс “Ясенсвіт”, відомий виробник яєць (входить до групи компаній “Овостар Юніон”), зареєстрований у Київській області.
- Повільно знижувався у ТОП-10: у 2021 – 2022 роках займав 5 місце, у 2023 – 2024 був №6, у 2025 році обійняв 8-ме місце.
- У досліджуваному періоді кількість персоналу незначно скоротилася (-110 працівників).
Ґудвеллі Україна
Єдина компанія у десятці лідерів, яка займається не птахівництвом, а свинарством. Належить данським власникам, оперує у Польщі та Україні (Івано-Франківська область).
- Стабільно входить у ТОП-10, у 2025 році у 2,5 раза збільшила прибуток у порівнянні з 2024 роком, але повільно мігрує до нижньої межі десятки, оскільки птахівничі компанії випереджають свинарський сегмент за темпами росту. Стабільно прибуткове.
- Штат у 2021-2025 роках плавно зростав (+82 працівники).